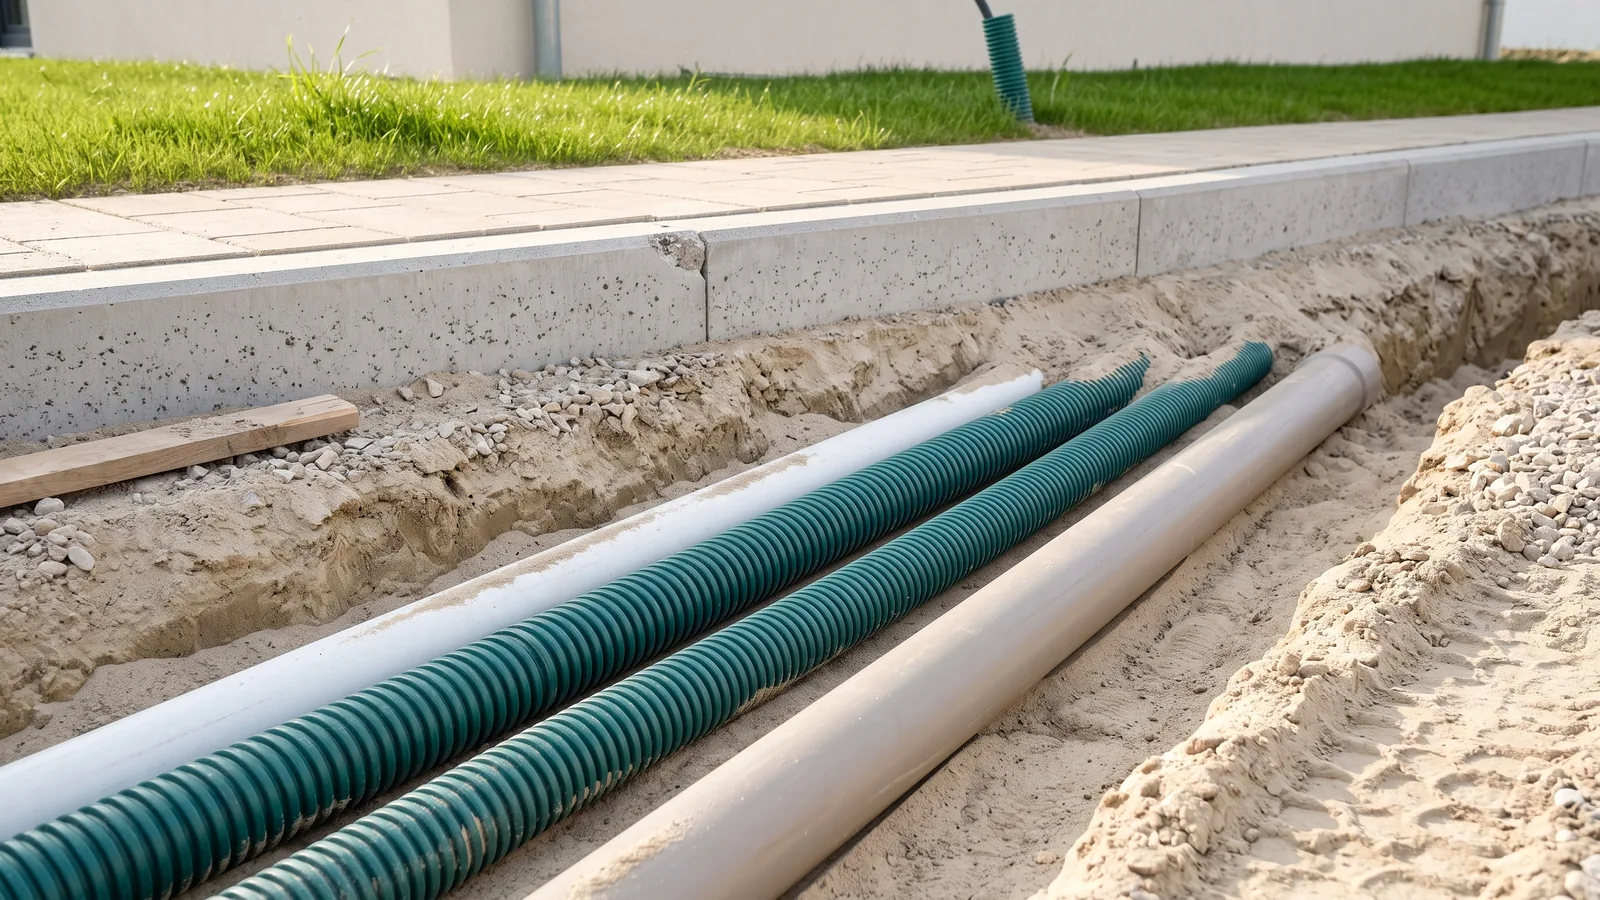

Die Erschließung eines Baugrundstücks kostet als Planungswert meist zwischen 15.000 und 25.000 Euro, und für eine erstmals hergestellte Straße können weitere 5.000 bis 15.000 Euro dazukommen. Die Summe ist selten das eigentliche Problem, weil sie sich vor dem Kauf ermitteln lässt. Gefährlich ist der Zeitpunkt: Den Bescheid bekommt nicht, wer die Baustelle vor dem Haus erlebt hat, sondern wer am Tag der Bekanntgabe als Eigentümer eingetragen ist. Wer ein bebautes Grundstück übernimmt, dessen Straße vor Jahren ohne Abrechnung fertig geworden ist, kann Jahre später eine fünfstellige Forderung im Briefkasten finden.
Kurz gesagt: Hol dir vor dem Notartermin eine schriftliche Auskunft der Gemeinde zum konkreten Flurstück, ob ein Erschließungsbeitrag noch offen ist. Alles andere steht weder im Grundbuch noch verlässlich im Exposé.
Was sind Erschließungskosten und wer schickt die Rechnung?
Hinter dem Sammelbegriff stecken drei verschiedene Forderungen von drei verschiedenen Absendern, die zu unterschiedlichen Zeitpunkten und nach unterschiedlichem Recht entstehen.
- Der Erschließungsbeitrag der Gemeinde nach dem Baugesetzbuch betrifft die Verkehrsanlagen, also die Straße vor dem Grundstück.
- Der Anschlussbeitrag nach dem Kommunalabgabengesetz des jeweiligen Landes betrifft die leitungsgebundenen Einrichtungen für Wasser und Abwasser.
- Die Hausanschlusskosten rechnen die Netzbetreiber und Versorger privatrechtlich ab, und zwar für die Strecke vom öffentlichen Netz bis in das Gebäude.
Diese Dreiteilung erklärt, warum Kostenübersichten so weit auseinandergehen. § 127 Absatz 2 BauGB zählt abschließend auf, was überhaupt eine beitragsfähige Erschließungsanlage ist, und in dieser Liste stehen ausschließlich Verkehrsanlagen: die öffentlichen zum Anbau bestimmten Straßen, Wege und Plätze, die nicht befahrbaren Verkehrsanlagen wie Fuß- und Wohnwege, die Sammelstraßen innerhalb der Baugebiete, bestimmte Park- und Grünflächen sowie Anlagen zum Schutz gegen schädliche Umwelteinwirkungen. Wasser, Abwasser, Strom und Glasfaser tauchen dort nicht auf, weil sie über andere Rechtsgrundlagen abgerechnet werden.
Von dem beitragsfähigen Aufwand für die Straße trägt die Gemeinde nach § 129 Absatz 1 BauGB mindestens zehn Prozent selbst. Der Rest wird auf die erschlossenen Grundstücke verteilt, und die Verteilung richtet sich nach der Satzung der Gemeinde, üblicherweise nach Grundstücksfläche und zulässiger Geschosszahl. Ein Grundstück mit dreigeschossiger Bebauung trägt also mehr als das gleich große Nachbargrundstück mit einem Vollgeschoss, obwohl beide dieselbe Straße nutzen.
Nicht jedes Baugebiet wird allerdings über Beitragsbescheide abgerechnet. Die Gemeinde kann die Erschließung nach § 11 Absatz 1 Satz 2 Nummer 1 BauGB durch städtebaulichen Vertrag auf einen Dritten übertragen, und dieser Erschließungsträger legt seine Kosten dann über die Grundstückspreise um statt über Bescheide. In einem solchen Gebiet liegt der Quadratmeterpreis höher, dafür kommt später keine Forderung der Gemeinde für die Straße. Wer Angebote aus verschiedenen Baugebieten nebeneinanderlegt, vergleicht deshalb nur dann gleiche Zahlen, wenn vorher geklärt ist, welches der beiden Modelle jeweils gilt.
Wie hoch sind die Erschließungskosten für ein Grundstück?
Für ein normales Einfamilienhausgrundstück liegen die reinen Anschlusskosten in der Praxis zwischen 15.000 und 25.000 Euro, wobei die Spannen je Gewerk erheblich sind. Die folgenden Werte sind Planungswerte einschließlich Umsatzsteuer und beziehen sich auf ein durchschnittliches Grundstück in erschlossener Lage.
| Position | Typische Spanne | Abgerechnet von |
|---|---|---|
| Wasseranschluss | 2.000 bis 5.000 Euro | Gemeinde oder Wasserverband |
| Abwasser und Kanal | 3.000 bis 7.000 Euro | Gemeinde oder Zweckverband |
| Stromanschluss | 2.000 bis 3.000 Euro | Netzbetreiber |
| Gasanschluss | 2.000 bis 3.000 Euro | Netzbetreiber |
| Telekommunikation | 500 bis 1.000 Euro | Netzbetreiber |
| Erschließungsbeitrag Straße | 3.000 bis 15.000 Euro | Gemeinde |
Zwischen einem gut erschlossenen Grundstück in einer Baulücke und einem Grundstück am Rand eines neuen Baugebiets liegen damit leicht 20.000 Euro, und der Unterschied steckt fast vollständig in der letzten Zeile. Die vier Versorgungsanschlüsse bewegen sich in einem engen, kalkulierbaren Korridor, während der Straßenbeitrag von der Länge der Anlage, der Ausbaubreite und der Zahl der beteiligten Grundstücke abhängt. Für die Budgetplanung heißt das, dass die Versorgungsanschlüsse pauschal angesetzt werden können, der Straßenbeitrag dagegen bei der Gemeinde erfragt werden muss.
Dazu kommen die Leitungen auf dem eigenen Grundstück, also die Strecke von der Grundstücksgrenze bis zum Gebäude. Dafür werden im Tiefbau gängigerweise rund 1.000 Euro je laufendem Meter angesetzt, sodass ein tief liegendes Baufenster spürbar teurer wird als ein Haus direkt an der Straße.
Wer zahlt, wenn das Grundstück den Eigentümer wechselt?
Beitragspflichtig ist nach § 134 Absatz 1 BauGB derjenige, der im Zeitpunkt der Bekanntgabe des Beitragsbescheids Eigentümer des Grundstücks ist. Dieser eine Satz entscheidet über den gesamten wirtschaftlichen Ausgang, denn er knüpft nicht an den Bau der Straße an, nicht an den Kaufvertrag und auch nicht an die Frage, wer von der Maßnahme überhaupt profitiert hat. Wenn eine Gemeinde eine 2019 fertiggestellte Straße erst 2027 abrechnet, geht der Bescheid an den Eigentümer des Jahres 2027.
Eine Klausel im Kaufvertrag ändert daran nichts. Sie wirkt ausschließlich im Innenverhältnis zwischen Käufer und Verkäufer und begründet dort einen Erstattungsanspruch, der durchsetzbar sein muss und gegen einen weggezogenen oder zahlungsunfähigen Verkäufer wenig wert ist. Gegenüber der Gemeinde bleibt der eingetragene Eigentümer in der Pflicht, und der Einwand, der Kaufpreis habe die Erschließung bereits enthalten, geht ins Leere.
Das Grundbuch hilft hier nicht weiter, weil ein künftiger Erschließungsbeitrag dort nicht eingetragen wird. Wie ein Grundbuchauszug aufgebaut ist und welche Lasten er tatsächlich zeigt, beschreibt unser Artikel zum Grundbuchauszug. Die offene Beitragspflicht gehört nicht dazu, und genau deshalb ist die Auskunft der Gemeinde das einzige belastbare Dokument. Sinnvoll ist eine Anfrage zum konkreten Flurstück mit drei Punkten: ob die Erschließungsanlagen endgültig hergestellt sind, ob der Beitrag bereits erhoben wurde, und ob für die nächsten Jahre eine Abrechnung oder ein Ausbau vorgesehen ist.
Die Angabe “erschließungsbeitragsfrei” oder die Abkürzung “ebf” in einem Exposé ersetzt diese Auskunft nicht. Sie stammt vom Verkäufer oder vom Vermittler, sie bindet die Gemeinde in keiner Weise, und sie bezieht sich in der Praxis häufig nur auf die Versorgungsanschlüsse und nicht auf den Straßenbeitrag.
Wann entsteht die Beitragspflicht und wann wird der Bescheid fällig?
Die Beitragspflicht entsteht nach § 133 Absatz 2 BauGB mit der endgültigen Herstellung der Erschließungsanlagen, bei Teilbeträgen mit dem Abschluss der jeweiligen Maßnahme. Endgültig hergestellt ist eine Anlage erst dann, wenn sie dem in der Satzung festgelegten Ausbauprogramm vollständig entspricht, also etwa Fahrbahn, Gehweg, Beleuchtung und Entwässerung fertig sind. Eine Straße, die seit Jahren befahren wird, aber noch ohne endgültige Deckschicht oder ohne Straßenbeleuchtung ist, hat die Beitragspflicht deshalb noch nicht ausgelöst.
Ist der Bescheid erst einmal da, wird der Beitrag nach § 135 Absatz 1 BauGB einen Monat nach seiner Bekanntgabe fällig. Diese Frist ist der Grund, warum ein Erschließungsbeitrag so viele Haushalte trifft, denn ein fünfstelliger Betrag mit vier Wochen Vorlauf lässt sich nicht aus dem laufenden Einkommen bestreiten. Eine Stundung oder Ratenzahlung ist möglich, sie liegt aber im Ermessen der Gemeinde und wird verzinst.
Ein Widerspruch gegen den Bescheid schiebt die Zahlung nicht auf. Widerspruch und Anfechtungsklage haben nach § 80 Absatz 1 VwGO zwar grundsätzlich aufschiebende Wirkung, die nach § 80 Absatz 2 Satz 1 Nummer 1 VwGO bei der Anforderung von öffentlichen Abgaben und Kosten jedoch gerade entfällt. Der Beitrag ist damit auch dann zum genannten Termin zu zahlen, wenn die Rechtmäßigkeit des Bescheids noch geprüft wird, solange die Behörde oder das Gericht die Vollziehung nicht auf Antrag aussetzt. Für die Liquiditätsplanung zählt deshalb das Datum auf dem Bescheid und nicht der Ausgang einer späteren Prüfung.
Die Gemeinde kann außerdem schon vorher kassieren. Nach § 133 Absatz 3 BauGB darf sie Vorausleistungen bis zur Höhe des voraussichtlichen endgültigen Beitrags verlangen, sobald ein Bauvorhaben auf dem Grundstück genehmigt wird oder mit der Herstellung begonnen worden ist und die endgültige Herstellung innerhalb von vier Jahren zu erwarten ist. Wer in einem neuen Baugebiet baut, zahlt die Erschließung also regelmäßig parallel zum Rohbau und nicht erst nach dem Einzug. Für die Finanzierung gehört dieser Betrag deshalb in dieselbe Zeile wie die Grunderwerbsteuer, und wie viel dann noch für den Kaufpreis bleibt, zeigt der Rechner für das Immobilienbudget.
Als Alternative bieten viele Gemeinden eine Ablösung an. Dabei wird der Beitrag vor dem Entstehen der Beitragspflicht durch Vertrag auf einen festen Betrag festgeschrieben, der dann endgültig ist. Das nimmt beiden Seiten das Risiko der späteren Abrechnung, und es kann günstiger oder teurer ausfallen als die spätere Schlussrechnung, weil der abgelöste Betrag auch dann bestehen bleibt, wenn die Anlage am Ende billiger wird.
Kann die Gemeinde auch nach zwanzig Jahren noch abrechnen?
Unbegrenzt lange nicht mehr, aber deutlich länger, als die meisten Eigentümer erwarten. Das Bundesverfassungsgericht hat mit Beschluss vom 5. März 2013 (1 BvR 2457/08) entschieden, dass Beiträge zum Vorteilsausgleich nicht zeitlich unbegrenzt nach Erlangung des Vorteils festgesetzt werden dürfen, weil das Rechtsstaatsprinzip Belastungsklarheit und Belastungsvorhersehbarkeit verlangt. Der Anknüpfungspunkt ist dabei nicht der Bescheid und nicht die Widmung der Straße, sondern die Vorteilslage, also der Zeitpunkt, zu dem das Grundstück den tatsächlichen Vorteil aus der fertigen Anlage erhält.
Die Länder haben daraufhin Ausschlussfristen in ihre Kommunalabgabengesetze geschrieben, und verfassungsrechtlich gelten Fristen zwischen zehn und zwanzig Jahren als unbedenklich. Baden-Württemberg hat eine Obergrenze von zwanzig Jahren nach Eintritt der Vorteilslage eingeführt, andere Länder liegen darunter. Eine bundeseinheitliche Antwort gibt es nicht, weshalb die Frist immer am Kommunalabgabengesetz des betreffenden Landes zu prüfen ist.
Praktisch bedeutet das für einen Kauf: Eine Straße, die vor fünfzehn Jahren fertig geworden ist und nie abgerechnet wurde, ist kein erledigter Fall, sondern ein offener Posten mit einem ungefähr bekannten Verfallsdatum. Die Gemeinde kann meist auf den Monat genau sagen, wann die Vorteilslage eingetreten ist, und daraus ergibt sich, wie viel Zeit ihr noch bleibt.
Was gilt für ein Eckgrundstück an zwei Straßen?
Ein Eckgrundstück grenzt an zwei beitragsfähige Erschließungsanlagen und wird deshalb im Grundsatz von beiden erschlossen, was die Beitragspflicht für beide auslöst. Diese Mehrfachbelastung gilt seit Langem als unbillig, weil der Eigentümer für denselben Vorteil zweimal zahlt, ohne dass sein Grundstück doppelt nutzbar wäre. Die Gemeinden mildern sie über eine Eckermäßigung in ihrer Erschließungsbeitragssatzung, bei der mehrfach erschlossene Grundstücke nur mit zwei Dritteln ihrer Fläche an der Verteilung jeder einzelnen Anlage teilnehmen.
Die folgende Gegenüberstellung zeigt die Wirkung an einem Grundstück von 600 Quadratmetern, das an zwei Anbaustraßen liegt, bei einem angenommenen Beitragssatz von 15 Euro je Quadratmeter Verteilungsfläche.
| Rechenschritt | Ohne Eckermäßigung | Mit Eckermäßigung |
|---|---|---|
| Grundstücksfläche | 600 m² | 600 m² |
| Angesetzte Fläche Straße A | 600 m² | 400 m² |
| Angesetzte Fläche Straße B | 600 m² | 400 m² |
| Verteilungsfläche gesamt | 1.200 m² | 800 m² |
| Beitragssatz je m² | 15 Euro | 15 Euro |
| Beitrag | 18.000 Euro | 12.000 Euro |
| Differenz | - | 6.000 Euro |
Die Ermäßigung ist keine gesetzliche Selbstverständlichkeit, sondern Satzungsrecht der jeweiligen Gemeinde, und sie entfällt in vielen Satzungen bei überwiegend gewerblicher Nutzung oder in Kern-, Gewerbe- und Industriegebieten. Wer ein Eckgrundstück kauft, sollte deshalb nicht nur nach dem Stand der Abrechnung fragen, sondern auch die Erschließungsbeitragssatzung der Gemeinde auf diesen Punkt durchsehen. Er entscheidet hier über einen mittleren vierstelligen Betrag, und er steht in einem Dokument, das jede Gemeinde veröffentlicht.
Zahlt man auf Erschließungskosten auch Grunderwerbsteuer?
Das hängt davon ab, in welchem Erschließungszustand das Grundstück vertraglich geschuldet ist. Der Bundesfinanzhof hat das mit Urteil vom 28. September 2022 (II R 32/20) für den häufigsten Fall geklärt, nämlich den Verkauf durch eine erschließungspflichtige Gemeinde. Ist Vertragsgegenstand das unerschlossene Grundstück und übernimmt der Käufer die Erschließungskosten gesondert, etwa als Vorausleistung oder als Ablösebetrag, dann gehören diese Beträge grundsätzlich nicht zur grunderwerbsteuerlichen Bemessungsgrundlage. Der Vorgang zerfällt in einen privatrechtlichen Grundstückskauf und eine davon getrennte öffentlich-rechtliche Abgabe.
Wird dagegen ein bereits erschlossenes Grundstück verkauft, ist die Erschließung Teil dessen, was der Käufer erwirbt, und der darauf entfallende Kaufpreisanteil zählt zur Bemessungsgrundlage. Ob ein erschlossenes oder ein unerschlossenes Grundstück geschuldet ist, beurteilt sich nach zivilrechtlichen Maßstäben und notfalls durch Auslegung des Vertrags. Die Formulierung im Kaufvertrag ist damit nicht bloß redaktionell, sondern entscheidet bei 5.000 Euro Erschließungsanteil und einem Steuersatz von 6,5 Prozent über rund 325 Euro Grunderwerbsteuer.
Für die übrigen Erwerbsnebenkosten gelten die gewohnten Regeln, die unser Artikel zu den Kaufnebenkosten im Einzelnen aufschlüsselt. Wie stark der Steuersatz des jeweiligen Bundeslands auf das Gesamtbudget durchschlägt, lässt sich im Kaufnebenkosten-Rechner mit dem eigenen Kaufpreis nachvollziehen.
Sind Erschließungskosten steuerlich absetzbar?
Bei einem vermieteten Objekt entscheidet die Frage, ob die Anlage erstmals hergestellt oder nur erneuert wird. Beiträge für die erstmalige Erschließung machen das Grundstück baureif und versetzen es damit in einen betriebsbereiten Zustand, weshalb sie nach ständiger Rechtsprechung zu den Anschaffungskosten des Grund und Bodens gehören. Grund und Boden nutzt sich nicht ab, sodass diese Beträge nicht abgeschrieben werden und steuerlich erst bei einem späteren Verkauf wirken.
Wird eine vorhandene Anlage dagegen ersetzt oder modernisiert, führen die dafür erhobenen Beiträge in der Regel zu sofort abziehbarem Erhaltungsaufwand, solange das Grundstück nicht ausnahmsweise in seiner Substanz verändert wird. Ein Straßenausbaubeitrag für die Erneuerung der Fahrbahn vor einem vermieteten Mehrfamilienhaus ist deshalb im Jahr der Zahlung als Werbungskosten abziehbar, während der Erschließungsbeitrag für dieselbe Straße bei ihrer erstmaligen Herstellung in den Anschaffungskosten des Grundstücks landet. Welche Positionen bei einer Vermietung sonst noch abziehbar sind, ordnet unser Artikel zu den Werbungskosten ein.
Eine Sonderregel gilt für die Zweiterschließung, also für den Fall, dass ein bereits erschlossenes Grundstück zusätzlich an eine weitere Anlage angebunden wird. Der dafür erhobene Beitrag ist nur dann nachträgliche Anschaffungskosten, wenn das Grundstück durch die zweite Anbindung tatsächlich an Wert gewinnt, etwa weil sich die bauliche Ausnutzbarkeit erweitert oder die Lage günstiger wird. Ohne diesen Mehrwert bleibt es bei Erhaltungsaufwand.
Bei einer selbst genutzten Immobilie fällt der Abzug ganz aus, und zwar auch über die Steuerermäßigung für Handwerkerleistungen. Der Bundesfinanzhof hat am 28. April 2020 entschieden, dass der Ausbau einer öffentlichen Straße nicht in dem räumlich-funktionalen Zusammenhang mit dem Haushalt steht, den § 35a EStG verlangt (VI R 50/17). Die Begründung lautet, dass die Leistungen im allgemeinen Straßenbau allen Nutzern zugutekommen und nicht nur dem einzelnen Anlieger. Arbeiten an der eigenen Grundstückszufahrt beurteilt der Bundesfinanzhof anders, weil sie grundstücksbezogen sind.
Wo werden Straßenausbaubeiträge heute noch erhoben?
In neun Bundesländern gar nicht mehr, in fünf weiteren entscheidet die jeweilige Kommune selbst. Der Straßenausbaubeitrag ist vom Erschließungsbeitrag zu trennen: Er betrifft nicht die erstmalige Herstellung nach dem Baugesetzbuch, sondern die Erneuerung und den Ausbau einer vorhandenen Straße, und er richtet sich nach dem Kommunalabgabengesetz des Landes. Genau dieser Beitrag hat in den vergangenen Jahren die politische Debatte bestimmt und ist reihenweise abgeschafft worden.
| Bundesland | Straßenausbaubeitrag |
|---|---|
| Baden-Württemberg | abgeschafft |
| Bayern | abgeschafft (2018) |
| Berlin | abgeschafft (2012) |
| Brandenburg | abgeschafft (2019) |
| Hamburg | abgeschafft (2016) |
| Hessen | Kann-Regelung der Kommune |
| Mecklenburg-Vorpommern | abgeschafft (2019) |
| Niedersachsen | Kann-Regelung der Kommune |
| Nordrhein-Westfalen | abgeschafft (2024) |
| Rheinland-Pfalz | wiederkehrende Beiträge, seit 2024 verpflichtend |
| Saarland | Kann-Regelung der Kommune |
| Sachsen | Kann-Regelung der Kommune |
| Sachsen-Anhalt | abgeschafft (2020) |
| Schleswig-Holstein | Kann-Regelung der Kommune |
| Thüringen | abgeschafft (2019) |
Für die Kaufentscheidung verschiebt sich die Prüfung damit je nach Land. Wo der Beitrag abgeschafft ist, bleibt nur der Erschließungsbeitrag für erstmals hergestellte Anlagen ein Risiko, und das lässt sich über eine einzige Auskunft klären. Wo die Kommune entscheidet, hängt alles an der Satzung der konkreten Gemeinde, sodass auch eine gepflegte Straße in zehn Jahren einen Bescheid auslösen kann. Rheinland-Pfalz arbeitet inzwischen mit wiederkehrenden Beiträgen, bei denen alle Grundstücke einer Abrechnungseinheit jährlich einen kleineren Betrag tragen, was die Spitzenbelastung senkt und dafür dauerhaft anfällt.
Baden-Württemberg ist dabei ein Sonderfall, der oft falsch zitiert wird. Das Land hat Straßenausbaubeiträge nie erhoben, den Erschließungsbeitrag nach dem Baugesetzbuch gibt es dort aber selbstverständlich, weshalb ein neues Baugebiet auch in Baden-Württemberg abgerechnet wird.
Was vor dem Notartermin geklärt sein sollte
Drei Auskünfte entscheiden darüber, ob die Erschließung ein kalkulierbarer Posten oder ein offenes Risiko ist, und alle drei sind vor der Beurkundung erhältlich. Die erste ist die schriftliche Auskunft der Gemeinde zum Flurstück, aus der hervorgeht, ob die Anlagen endgültig hergestellt sind und ob der Beitrag bereits erhoben wurde. Die zweite ist die Erschließungsbeitragssatzung, die den Verteilungsmaßstab und bei einem Eckgrundstück die Ermäßigung regelt. Die dritte ist die Auskunft der Versorger zu den bereits vorhandenen Hausanschlüssen, die bei einem unbebauten Grundstück den größten Einzelbetrag ausmachen.
Aus diesen drei Antworten entsteht eine Zahl, die in das Kaufbudget gehört und dort dieselbe Rolle spielt wie die Grunderwerbsteuer. Wer sie kennt, kann den Kaufpreis nach oben oder unten anpassen und im Vertrag eine Erstattungsregelung verhandeln, die zu der tatsächlichen Lage passt. Wer sie nicht kennt, finanziert ein Grundstück und hat vier Wochen Zeit, wenn der Bescheid kommt.
Rechne dein Objekt in wenigen Minuten durch — kostenlos und ohne Anmeldung.


